< 소득세제 >
(1) 외국인기술자 소득세 감면 대상 확대(조특령 §16)
|
현 행 |
개 정 안 |
||
|
|
|
||
|
□ 외국인기술자 소득세 감면 |
□ 적용 대상 확대 |
||
|
ㅇ (대상) ➊ 또는 ➋에 해당하는 외국인기술자 또는 연구원 |
|
||
|
➊ 엔지니어링 기술 도입 계약 |
|
||
|
➋ 아래 요건(ⓐ+ⓑ+ⓒ+ⓓ)을 |
|||
|
ⓐ자연·이공·의학계 학사 이상 |
|||
|
ⓑ국외 대학·연구기관 등에서 5년 이상 연구 경력 |
|||
|
ⓒ과세연도 종료일(12.31) 기준 해당 기업과 특수관계*가 없을 것 * 「국세기본법 시행령」 §1의2에 따른 친족관계 또는 경영지배관계 |
|||
|
ⓓ연구기관, 학교 등에서 <추 가> |
ⓓ(좌 동) - 유망 클러스터*내 학교에 교수로 임용되는 경우 * 연구개발특구, 첨단의료복합단지 |
||
|
ㅇ (감면율) 10년간 50% ㅇ (적용기한) ‘26.12.31. |
ㅇ (좌 동) ㅇ (좌 동) |
<개정이유> 외국인 기술자 국내 유입 지원
<적용시기> 영 시행일이 속하는 과세연도에 발생하는 소득분부터 적용
(2) 외국인기술자·근로자·내국인 우수 인력 관련 특례 배제 요건 보완(조특령 §16, §16의2, §16의3)
|
현 행 |
개 정 안 |
|
□ 외국인기술자·근로자·내국인 우수인력 관련 특례* 적용 배제 요건 * ➊ (법 §18) 외국인기술자 소득세 감면 ➋ (법 §18의2) 외국인 근로자 단일세율 과세특례 ➌ (법 §18의3) 내국인우수인력 국내 복귀 소득세 감면 |
□특수관계 판단 시점을 과세연도 종료일이 아닌 근로기간중으로 확대 |
|
ㅇ 과세연도 종료일 (12.31) 기준으로 외국인근로자 또는 내국인 우수인력이 해당 기업과 특수관계*에 있는 경우는 적용 배제 * 「국세기본법 시행령」 §1의2에 따른 친족관계 또는 경영지배관계 |
ㅇ 근로기간 중 외국인근로자 또는 내국인 우수인력이 해당 기업과 특수관계에 있는 경우는 적용 배제 |
|
|
|
<개정이유> 조세 회피 방지
<적용시기> 영 시행일이 속하는 과세연도에 발생하는 소득 분부터 적용
(3) 외국인근로자 단일세율 과세특례 적용시 사택제공이익 비과세 적용(조특령 §16의2)
|
|
< 법 개정내용(소득법 §18의2) > |
|
|
|
|
|
|
□ 외국인근로자 단일세율 과세특례에서 적용 배제하는 비과세 규정에서 ㅇ 구체적인 비과세 소득의 범위는 시행령으로 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 외국인 근로자 단일세율 과세특례에서 적용 배제되는 비과세 소득에서 제외되는 소득 규정 |
|
|
ㅇ 종업원 등이 사택을 제공받음으로써 얻는 이익 |
|
|
|
<개정이유> 외국인근로자 국내 유입 지원
<적용시기> ‘24.1.1 이후 개시하는 과세연도 분부터 적용
(4) 중소기업 취업자에 대한 소득세 감면 대상업종 확대(조특령 §27)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 중소기업 취업자에 대한 소득세 감면 ㅇ(대상)청년*‧노인‧장애인‧경력단절여성 * 근로계약 체결일 현재 15세~34세로, 병역(현역병, 사회복무요원 등) 이행시 그 기간(6년 한도)을 연령에서 차감 |
□ 대상업종 확대
- 컴퓨터학원 |
||||||
|
ㅇ (감면율) 70%(청년은 90%) ※ 과세기간별 200만원 한도 ㅇ (감면기간) 3년(청년은 5년) |
|||||||
|
ㅇ (대상업종) 농어업, 제조업, 도매업 등 <추 가> |
|||||||
|
ㅇ (적용기한) ’26.12.31. |
ㅇ (좌 동) |
||||||
|
|
|
<개정이유> 중소기업 취업 청년 등에 대한 세제지원 확대
<적용시기> 영 시행일이 속하는 과세연도에 발생하는 소득 분부터 적용
(5) 퇴직소득으로 과세되는 소기업·소상공인 공제사유 추가(조특령 §80의3)
|
현 행 |
개 정 안 |
|||||||
|
|
|
|||||||
|
□ 노란우산공제를 통해 수령하는 공제금에 대한 과세 |
□ 공제금 지급사유 추가*에 따른 퇴직소득 과세 사유 추가 * 「협동조합법 시행령」 개정을 통해 |
|||||||
|
ㅇ 아래 사유로 공제금을 지급받는 경우 퇴직소득 과세 |
ㅇ 공제금 지급 또는 중간지급(중간정산) 시 퇴직소득 과세 |
|||||||
|
① 폐업·해산, ② 가입자 사망 |
|
|||||||
|
<추 가> |
|
|||||||
|
□ 퇴직소득 과세 시 근속연수 산정방법 |
□ 공제금을 중간정산 받은 경우 근속연수 산정방법 추가 |
|||||||
|
ㅇ 공제부금 납입월수 ÷ 12 |
ㅇ (좌 동) |
|||||||
|
<추 가> |
ㅇ 중간정산 이후의 납입월수 ÷ 12 |
<개정이유> 소기업·소상공인에 대한 사회안전망 강화
<적용시기> ‘24.6.1. 이후 공제금을 수령하는 분부터 적용
(6) 근로·자녀장려세제
① 자녀장려금 산정표 개정(조특령 별표11의2)
|
|
< 법 개정내용(조특법 §100의28, §100의29) > |
|
|
|
|
|
|
□ 자녀장려금 소득요건 상향 및 최대지급액 인상 ㅇ (소득요건) 홑벌이·맞벌이가구 4,000만원 → 7,000만원 미만 ㅇ (최대지급액) 자녀 1인당 80만원 → 100만원 |
||
|
현 행 |
개 정 안 |
|
|
|
|
□ 산정표에 따라 소득구간별 자녀장려금 지급 |
□ 자녀장려금 산정표 개정 |
<개정이유> 출산·양육 지원
<적용시기> ‘24.1.1. 이후 신청하는 분부터 적용
② 중복신청 등 발생시 판단기준 합리화
(조특령 §100의4, §100의5, §100의7)
|
현 행 |
개 정 안 |
|
|
|
|
□부양자녀, 중복신청, 홑벌이가구 판단 우선순위 |
□판단 우선순위 변경 |
|
ㅇ부양자녀 중복 시 판단기준 적용 순서 - ➊상호합의로 정한 자 |
ㅇ부양자녀 판단 적용순위 변경 - ➊부양자녀와 동일 주소에서 거주하는 자 |
|
ㅇ장려금 중복신청, 홑벌이 가구 판단시 적용 순서 - ➊상호합의로 정한 자 |
ㅇ장려금 신청자, 홑벌이가구 판단 적용순위 변경 - ➊총급여액 많은 자 |
|
□ 위 순서로 거주자의 부양자녀, 근로장려금 신청자, 홑벌이가구 여부 결정 |
□ 위 순서로 결정하되, 상호합의로 정한 사람이 있는 경우에는 우선적으로 적용 |
|
|
|
<개정이유> 중복신청 등 발생시 우선순위 판단기준 합리화
<적용시기> 영 시행일이 속하는 과세연도에 신청하는 분부터 적용
(7) 신용카드등 사용금액 소득공제 적용대상 조정(조특령 §121의2⑥)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 신용카드등 소득공제 적용대상에서 제외하는 금액 |
□ 신용카드등 소득공제 적용제외 금액 추가 |
||||||
|
ㅇ 국세, 지방세, 전기료 등 |
|
||||||
|
ㅇ 상품권 등 유가증권 구입비 |
|||||||
|
ㅇ 정치자금기부금 세액공제 받은 금액 |
|||||||
|
ㅇ 월세 세액공제를 받은 금액 |
|||||||
|
ㅇ 이자상환액, 금융·보험용역 |
|||||||
|
|
ㅇ 고향사랑기부금 세액공제 |
||||||
|
ㅇ 가상자산사업자에게 지급하는 가상자산의 매도·매수·교환 등에 따른 수수료 |
|||||||
|
|
|
<개정이유> 과세 형평 제고
<적용시기> 영 시행일이 속하는 과세연도에 지출하는 분부터 적용
< 법인세제 >
(1) 중소기업 독립성 요건 중 외국법인의 자산총액 계산방법 명확화(조특령 §2)
|
현 행 |
개 정 안 |
|
|
|
|
□ 중소기업의 실질적 독립성 기준 ㅇ 자산총액 5천억원 이상인 법인(외국법인 포함)이 주식 등의 30% 이상을 소유한 경우로서 최다출자자가 아닌 중소기업 <추 가> ㅇ 특정 기준의 평균매출액 |
□ 최다출자자인 외국법인의 ㅇ (좌 동) - 외국법인이 최다출자자인 경우 자산총액 원화 환산 기준일ㆍ방법* 규정 * 자산총액이 외화로 표시된 경우, ㅇ (좌 동) |
|
|
|
<개정이유> 외국법인의 자산총액 계산방법 명확화
(2) R&D 세액공제 대상 인건비 범위 합리화(조특령 별표6)
|
현 행 |
개 정 안 |
|
|
|
|
□ R&D 세액공제 대상 인건비 ㅇ 퇴직소득, 퇴직급여충당금, |
□ 공제 대상 인건비 범위 합리화 ㅇ 4대 사회보험* 보험료의 사용자 부담분을 인건비 범위에 명시 * 국민연금, 건강보험, 고용보험, 산재보험 |
|
|
|
<개정이유> 4대 사회보험료의 공제대상 여부 명확화
<적용시기> ‘24.1.1. 이후 개시하는 과세연도 분부터 적용
(3) R&D비용 세액공제 중 신성장·원천기술 범위 확대(조특령 별표7)
|
현 행 |
개 정 안 |
||||||||||||
|
□ 신성장·원천기술 대상 ㅇ 13개 분야* 258개 기술 * ①미래차, ②지능정보, ③차세대S/W |
□ 신성장·원천기술 대상 확대 ㅇ 14개 분야 270개 기술
|
||||||||||||
|
<신 설> |
- (분야) 방위산업 신설 |
||||||||||||
|
<추 가> |
- (기술) 신규 15개, 확대 8개 |
||||||||||||
|
|
▪(신규) 15개 신규 기술 추가
|
||||||||||||
|
|
▪(확대) 8개 현행 기술 범위 확대
|
<개정이유> 미래 유망산업 R&D 투자 활성화
<적용시기> ’24.1.1. 이후 지출하는 분부터 적용
(4) R&D비용 세액공제 중 국가전략기술 범위 확대(조특령 별표7의2)
|
현 행 |
개 정 안 |
||||||||
|
|
|
||||||||
|
□ 국가전략기술 대상 ㅇ 7개 분야 62개 기술* * ①반도체 22개, ②이차전지 9개, |
□ 국가전략기술 대상 확대 ㅇ 7개 분야 66개 기술
|
||||||||
|
<추 가> |
- (기술) 신규 4개, 확대 1개 ▪(신규) 4개 신규 기술 추가
|
||||||||
|
|
▪(확대) 1개 현행 기술 범위 확대
|
<개정이유> 첨단 전략산업 R&D 투자 활성화
<적용시기> ’24.1.1. 이후 지출하는 분부터 적용
(5) 기술혁신형 M&A에 대한 세액공제 확대
① 주식등 취득기간 확대 관련 세액공제 요건 명확화(조특령 §11의4)
|
|
< 법 개정내용(조특법 §12의4) > |
|
|
|
|
|
|
□ 내국법인이 기술혁신형 중소기업의 주식등 인수시 해당 주식등 취득기간* 확대 * (종전) 주식등 최초취득일이 속하는 사업연도 종료일까지 |
||
|
현 행 |
개 정 안 |
|
|
|
|
□ 기술혁신형 중소기업 주식취득에 대한 세액공제가 적용되는 기술가치금액 산정방식 : ➊ 또는 ➋ |
□ 법 개정에 따른 기술가치금액 산정방식 정비 |
|
➊ 평가기관 평가금액 × |
➊ 평가기관 평가금액 × * 취득 주식등이 출자총액의 50%(경영권 확보시 30%)기준을 최초로 충족하는 사업연도 |
|
➋ 매입가액 - 피인수법인의 순자산시가 × 취득일이 속하는 사업연도의 종료일 현재 지분비율 |
➋ 매입가액 - 피인수법인의 순자산시가 × 기준충족사업연도의 종료일 현재 지분비율 |
|
|
|
<개정이유> 기술혁신형 중소기업의 합병·인수 지원
<적용시기> ’24.1.1. 이후 지분을 취득하는 분부터 적용
② 기술혁신형 M&A에 대한 세액공제 적용 시 기술가치금액 상향 (조특령 §11의3③‧§11의4④)
|
현 행 |
개 정 안 |
||
|
|
|
||
|
□ 기술혁신형 중소기업의 합병 또는 주식 인수시 과세특례 |
□ 세액공제 범위 확대 |
||
|
ㅇ (과세특례) ‘기술가치금액’의 10%를 합병‧인수법인의 법인세에서 공제 |
|
||
|
ㅇ (기술가치금액*) Max(ⓐ, ⓑ) * 주식 취득의 경우 지분비율 반영 |
|||
|
- ⓐ: 특허권 등 평가액 합계 |
- (좌 동) |
||
|
- ⓑ: 양도가액 - |
- 양도가액 - |
||
|
|
|
<개정이유> 기술혁신형 중소기업의 합병·인수 지원
<적용시기> 영 시행일 이후 합병 또는 인수하는 분부터 적용
(6) 벤처기업 출자에 대한 세액공제 특례 관련 중복지원 배제조항 정비(조특령 §12의2①)
|
현 행 |
개 정 안 |
||
|
|
|
||
|
□벤처기업 등에 대한 출자 시 * 벤처기업등 출자 관련 주식양도차익 |
□제외대상 추가 |
||
|
➊ 벤처투자회사 |
➊ 벤처투자회사 및 창업기획자 |
||
|
➋ 신기술사업금융업자 |
|
||
|
➌ 벤처기업출자유한회사 |
|||
|
➍ 기금운용법인등 |
|||
|
|
|
<개정이유> 벤처투자 지원 관련 과세형평성 제고
<적용시기> 영 시행일 이후 출자하는 분부터 적용
(7) 영상콘텐츠 제작비용 추가공제 요건 규정(조특령 §22의10)
|
|
< 법 개정내용(조특법 §25의6) > |
|
|
|
|
|
|
□ 영상콘텐츠 제작비용 ➊세액공제율 상향 및 일정요건을 * ➊ (종전) 대 3% / 중견 7% / 중소 10% → (개정) 대 5% / 중견 10% / 중소 15% ㅇ 구체적인 추가공제 세부요건은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 영상콘텐츠 제작비용 세액공제 추가공제 요건 ➊ 전체 촬영제작 비용 중 국내지출 비중이 80% 이상 ➋ 다음 중 3개 이상 충족 ⓐ 작가‧스태프 인건비 중 내국인 지급비율 80% 이상 ⓑ 배우 출연료 중 내국인 지급비율 80% 이상 ⓒ 후반제작비용 중 국내지출 비중 80% 이상 ⓓ 주요 IP* 중 3개 이상 보유 * 「저작권법」에 따른 방송권, 전송권, 공연권, 복제권, 배포권, 2차적저작물작성권 등 6개 저작재산권 |
|
|
|
<개정이유> 영상콘텐츠 제작에 대한 세제지원 확대
<적용시기> ‘24.1.1. 이후 발생하는 제작비용부터 적용
(8) 문화산업전문회사 출자에 대한 법인세 세액공제 관련 세부사항 규정(조특령 §22의11)
|
|
< 법 개정내용(조특법 §25의8) > |
|
|
|
|
|
|
□ 문화산업전문회사 출자를 통해 영상콘텐츠 제작에 투자한 금액에 대한 법인세 세액공제 신설 ㅇ 중소‧중견기업이 문화산업전문회사에 출자한 금액 중 영상콘텐츠 제작에 사용된 비용에 한하여 3% 세액공제 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 중복지원 적용대상 배제 ㅇ 제작비용 세액공제 적용 내국법인(제작사)은 문화산업전문회사 출자 세액공제 대상에서 제외 |
|
|
□ 출자금액‧비용의 판단시점 ㅇ 동 조세특례가 적용되는 사업연도의 종료일 |
|
|
|
<개정이유> 콘텐츠 산업 경쟁력 강화를 위한 민간투자 지원
<적용시기> ’24.1.1. 이후 출자하는 분부터 적용
(9) 근로소득증대세제 계산방법 보완(조특령 §26의4)
|
현 행 |
개 정 안 |
|
|
|
|
□근로제공기간이 1년 미만인 상시근로자에 대한 임금 계산 ㅇ(환산식) (1년 미만 근로한 상시근로자의 근로소득금액 또는 임금) ÷ (해당과세연도 근무제공월수) × 12 ㅇ(적용대상) 근로소득금액, |
□ 임금 계산방법 합리화 ㅇ(좌 동) ㅇ근로소득금액 |
|
|
|
<개정이유> 1년 미만 상시근로자의 임금 계산방법 합리화
<적용시기> ‘24.1.1. 이후 신고하는 분부터 적용
(10) 출산휴가자 대체인력에 대한 통합고용세액공제 상시근로자 수 계산방법 보완(조특령 §26의8)
|
현 행 |
개 정 안 |
|
|
|
|
□ 상시근로자 수 계산방법 ㅇ 정규직 근로자* : 1명 * 근로소득세 원천징수 사실이 확인되지 않는 근로자, 특수관계인 등 제외 - 출산휴가자*와 대체인력을 각각 1명으로 계산 * 4대보험료를 납입하는 출산휴가자는 상시근로자 수에 포함(보험료 납입의무가 없는 육아휴직자는 제외) ㅇ 1개월간 근로시간이 60시간 이상인 단시간근로자 : 0.5명 ㅇ 일정요건*을 갖춘 상용형 * ①시간제근로자를 제외한 상시근로자 |
□ 상시근로자 수 계산방법 보완 ㅇ (좌 동) - 출산휴가자 대체인력 고용 시 휴가자와 대체인력을 상시근로자 1명으로 계산(추가공제 적용을 위한 상시근로자 수 계산에 한정하여 적용)
ㅇ (좌 동) ㅇ (좌 동) |
|
|
|
<개정이유> 통합고용세액공제 제도 운용의 합리화
<적용시기> ‘24.1.1. 이후 신고하는 분부터 적용
(11) 영어조합법인의 양식업 소득에 대한 법인세 면제 한도 상향(조특령 §64)
|
현 행 |
개 정 안 |
|
|
|
|
□ 영어조합법인에 대한 법인세 면제 범위 |
□ 양식업 소득에 대한 법인세 면제 한도 상향 |
|
ㅇ (어로어업소득) |
ㅇ (어로어업 또는 양식어업 소득) 3,000만원 × 조합원수 × (사업연도 월수 ÷ 12) |
|
ㅇ (어로어업 외 소득) |
ㅇ (어로어업ㆍ양식어업 외 소득) |
|
|
|
<개정이유> 과세형평 제고 및 양식업 지원
<시행시기> ‘24.1.1. 이후 개시하는 사업연도 분부터 적용
(12) 농업회사법인 법인세 감면 등 대상소득 명확화(조특령 §65)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 농업회사법인의 법인세 감면 등 소득 범위 ㅇ 식량작물재배업소득 : 전액 ㅇ 그 외 작물재배업 소득 : ㅇ 작물재배업 외 소득 : - 농업식품기본법에 따른 - 농어업경영체법에 따른 * ① 영농에 필요한 자재 생산·공급 |
□ 감면 등 소득 범위 명확화
|
||||||
|
- 농어업경영체법에 따른 |
- 수입 농산물의 유통·판매 |
<개정이유> 감면 등 대상 소득 명확화
(13) 재기중소기업인 특례 대상 확대 (조특령 §99의6)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 재기중소기업인 체납액 및 ㅇ (적용대상) 재기중소기업인 ➊ 중진공의 재창업자금 융자를 받은 자 ➋ 신보·기보의 재창업자금 융자를 받은 자 ➌ 신용회복위원회의 채무조정을 받은 자 ➍ 중기부장관으로부터 성실경영실패자로 판정받은 자 |
□ 특례 적용대상 확대 ㅇ 재기중소기업인 확대
|
||||||
|
<추 가> |
➎ 소상공인 재도전특별자금 융자를 받은 자 |
||||||
|
ㅇ (특례내용) ①압류·매각 유예 |
|
||||||
|
|
|
<개정이유> 중소기업인 재기 지원
<적용시기> 영 시행일 이후 신청하는 분부터 적용
(14) 감염병 예방조치에 따른 손실보상금 익금불산입 특례 관련 세부사항 규정(조특령 §99의12)
|
|
< 법 개정내용(조특법 §99의13) > |
|
|
|
|
|
|
□ 내국인이 「소상공인법」에 따라 감염병 예방을 위한 집합 제한 및 금지 조치*로 인해 지급받은 손실보상금에 대해 익금 불산입 허용 * 운영시간의 전부 또는 일부를 제한하는 조치, 이용자의 밀집도를 낮추기 위한 조치로서 손실보상 심의위원회가 심의·의결한 조치 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 손실보상금 익금불산입 신청 등 ㅇ 과세표준신고 시 손실보상금익금불산입명세서를 함께 제출 |
|
|
|
<개정이유> 소상공인 보호 및 지원 강화
<적용시기> ‘24.1.1. 이후 받는 손실보상금 분부터 적용
(15) 동업기업 과세특례 적용범위 합리화
|
|
< 법 개정내용(조특법 §100의15ㆍ§100의16ㆍ§100의18) |
|
|
|
|
|
|
□ 자펀드에 투자하는 모펀드*에도 동업기업 과세특례를 적용할 수 있도록 허용하여 이중과세 해소 * 기관전용 사모집합투자기구에 한하여 적용 |
||
① 동업기업 과세특례 적용범위 합리화 관련 적용대상 규정
(조특령 §100의15)
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 동업기업 과세특례 중복 제한*의 예외 적용대상 * 동업기업 과세특례를 적용 받는 기업의 주주에 대해서는 |
|
|
ㅇ개인이 아닌 자만을 사원으로 하는 기관전용 사모집합투자기구에 한하여 적용 |
|
|
|
<개정이유> 동업기업 과세특례 적용범위 합리화
<적용시기> ’23.12.31.이 속하는 과세연도 분부터 적용
② 동업기업의 소득금액ㆍ결손금 배분 규정 보완(조특령 §100의18)
|
현 행 |
개 정 안 |
||||||
|
□ 동업자에게 배분되는 소득금액ㆍ결손금의 구분 ㅇ (소득금액) 동업자는 배분받은 소득을 소득ㆍ법인세법상 구분*에 따른 소득으로 취급 (수동적 동업자는 배당소득) * 거주자군ㆍ비거주자군ㆍ내국법인군ㆍ외국법인군 ㅇ (결손금) 동업자는 배분받은 결손금을 소득ㆍ법인세법상 구분*에 따른 결손금으로 취급 * 거주자군ㆍ비거주자군ㆍ내국법인군ㆍ외국법인군 |
□ 동업기업 과세특례 중복시 소득금액ㆍ결손금 구분 규정
|
||||||
|
<신 설> |
ㅇ 하위 동업기업의 소득금액ㆍ결손금은 상위 동업기업의 동업자군별 소득금액ㆍ결손금 구분에 따라 상위 동업기업에 배분 |
||||||
|
□ 결손금 배분 제한 ㅇ (수동적 동업자) 배분 불가 ㅇ (능동적 동업자) 동업자의 |
□ 동업기업 과세특례 중복시
|
||||||
|
<신 설> |
ㅇ 하위 동업기업이 상위 동업기업에, 상위 동업기업이 상위 동업기업의 동업자에게 결손금 배분시에도 동일하게 적용 |
<개정이유> 동업기업 과세특례 적용범위 확대에 따른 소득계산 방법 규정
<적용시기> ’23.12.31.이 속하는 과세연도 분부터 적용
③ 프로젝트금융투자회사 소득공제 신청절차 보완(조특령 §104의28)
|
현 행 |
개 정 안 |
|
□ 배당을 받은 주주 등이 동업기업인 경우 프로젝트금융투자회사 소득공제 신청 방법 |
□ 신청 방법 보완 |
|
ㅇ 소득공제신청서와 함께 |
ㅇ (좌 동) |
|
<신 설> |
- 동업자 전부 또는 일부가 |
<개정이유> 소득공제 적용 시 주주단계 과세여부 확인 절차 보완
<적용시기> 영 시행일 이후 소득공제를 신청하는 분부터 적용
(16) 투자상생협력세제 과세 합리화
① 임금증가금액 산정기준 합리화(조특령 §100의32⑨)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 상시근로자 임금증가금액 |
□ 상시근로자 수, 임금증가액 산정기준 일원화 |
||||||
|
ㅇ 임금증가금액 산정방식 ➊ 고용 증가없음 : 임금증가액 ➋ 고용‧임금 모두 증가 ➌ 청년 및 당기 정규직 전환근로자 수 증가시 추가 공제 |
|
||||||
|
ㅇ 상시근로자 수 - 해당 사업연도의 매월 말 기준 상시근로자 수의 평균 * 근로소득증대세액공제(조특법§26의4) |
|||||||
|
ㅇ 임금증가금액 - 직전사업연도 대비 해당 사업연도의 임금*지급액 증가액 * 소득세법상 근로소득 |
ㅇ 산정방식 구체화 - (좌 동) |
||||||
|
<신 설> |
- 사업연도별 임금지급액은 매월 말 기준 상시근로자에 지급한 임금의 합계액 |
||||||
|
|
|
<개정이유> 임금소득 산정기준 개선
<적용시기> 영 시행일이 속하는 사업연도 분부터 적용
② 미환류소득 과세시 기업소득 범위 정비 (조특령 §100의32④)
|
현 행 |
개 정 안 |
|||||||
|
|
|
|||||||
|
□ 미환류소득* 에 대한 법인세 과세시
ㅇ (기업소득 가산항목) 국세환급금 이자 익금불산입액, 기부금 한도초과이월액의 손금산입액 등 |
□ 기업소득 산정시 차감항목
|
|||||||
|
ㅇ (기업소득 차감항목) - 법인세 등 납부할 세금 - 법령상 의무적립금 - 이월결손금 - 기부금 손금한도초과액 등 |
||||||||
|
- 외국기업지배지주회사의 외국 자회사 수입배당금액으로서 익금에 산입한 금액 |
<삭 제> |
|||||||
|
|
|
<개정이유> 미환류소득 과세 관련 산정방식 합리화
<적용시기> 영 시행일이 속하는 사업연도 분부터 적용
(17) 해외자원개발투자 세액공제 세부사항 규정(조특령 §104의15)
|
|
< 법 개정내용(조특법 §104의15) > |
|
|
|
|
|
|
□ 해외자원개발투자 세액공제 도입 ㅇ 해외자원 직‧간접 취득을 위한 투자‧출자금액의 3% 세액공제 * ①광업‧조광권 직접 취득, ②외국법인의 지분 취득, ③해외자회사를 통한 투자 ㅇ 세액공제 대상 투자, 출자범위 및 세액공제액 추징범위 등 구체적인 사항은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|||
|
|
|
|||
|
<신 설> |
□ 세액공제 대상 출자 또는 투자범위 ㅇ (출자) 출자비율 10% 이상 또는 임직원 파견을 - ➊광업권 또는 조광권 소유, ➋광구 개발‧운영 목적 설립 ㅇ (투자) 외국자회사*에 대한 다음의 투자 * 내국인이 발행주식총수 등의 100%를 직접 출자한 외국법인에 한정 - 내국인*의 외국자회사 증자에 참여하는 투자 - 내국인*의 상환기간 5년 이상 금전대여 투자 - 다른 해외자원개발사업자가 내국인*과 공동으로 * 외국자회사의 발행주식총수 등의 100%를 보유한 내국인 □ 추징세액 범위: ➊ + ➋ ➊ (세액공제액 상당액) - 투자자산 또는 출자지분 이전‧회수한 경우
- 광업권 또는 조광권을 취득하지 못한 경우 ➋ (이자상당가산액) 1」추징대상 일수 × 2」이자율 * 1」 세액공제 신청일 다음날부터 추징사유 발생일 과세연도 과세표준 신고일 2」 1일 10만분의 22 |
|||
|
|
|
<개정이유> 해외자원개발 투자에 대한 세제지원 확대
<적용시기> ‘24.1.1. 이후 투자 또는 출자하는 분부터 적용
(18) 유턴기업 업종 유사성 확인 범위 구체화(조특령 §104의21)
|
|
< 법 개정내용(조특법 §104의24) > |
|
|
|
|
|
|
□ 유턴기업 세액감면 업종요건을 시행령에서 법률로 상향 규정하고 업종 유사성을 확인받는 경우에도 세액감면 허용 ㅇ 업종 유사성 확인 범위 등 구체적인 사항은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
□ 유턴기업 세액감면 업종요건 ㅇ 한국표준산업분류에 따른 세분류를 기준으로 국외사업장과 국내 이전‧복귀사업장 간 업종 동일 |
□ 업종요건 상향입법 및 완화 <삭 제> * 법률로 상향입법 |
|
<신 설> |
ㅇ 한국표준산업분류에 따른 동일 대분류 내에서 관련 위원회*의 업종 유사성 확인을 받는 경우도 허용 * 「해외진출기업의 국내복귀 지원에 관한 법률」에 따른 국내복귀기업지원위원회 - 유사성 판단 기준, 세부절차는 산업부장관이 고시 |
|
|
|
<개정이유> 유턴기업 세액감면 업종요건 완화
<적용시기> ‘24.1.1. 이후 국내에서 창업하거나 사업장을 신설 또는 증설하는 분부터 적용
(19) 해외건설자회사 대여금 대손충당금 손금산입 특례 적용대상 등 규정 (조특령 §104조의30)
|
|
< 법 개정내용(조특법 §104의33) > |
|
|
|
|
|
|
□ 해외건설자회사 대여금에 대한 대손충당금 손금산입 특례 신설 * 국내건설모회사가 해외건설자회사에 지급한 대여금에 대해 사실상 회수가 어려운 경우 대손충당금으로 적립 시 매년 대여금 기말채권잔액의 10%까지 손금 인정 ㅇ 해외건설자회사 요건, 대여금의 범위, 회수가 곤란하다고 인정되는 범위 및 신청절차 등을 시행령으로 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 해외건설자회사 요건 ㅇ 「해외건설촉진법」에 따른 현지법인 ㅇ 국내건설모회사가 출자지분의 90% 이상* 보유 * 대여금을 지급한 법인이 물적분할로 신설된 경우 분할존속법인인 지주회사가 출자지분의 90%이상 보유하는 해외건설사 포함 □ 특례가 인정되는 채권의 범위 ㅇ 대여금 및 그 이자 ㅇ 국내건설모회사가 해외건설자회사로 파견한 임직원의 임금을 지급하여 발생한 채권 □ 회수가 곤란하다고 인정되는 범위(➊ 또는 ➋) ➊ 직전 10년 동안 계속해서 자본잠식*인 경우 * 누적 결손금이 순자산 시가보다 큰 경우이거나, 순자산 평가금액이 0보다 작은 경우 ➋ ➊에 준하는 경우로서 해외채권추심기관으로부터 회수불가능 확인을 받은 경우 □ 신청절차 및 제출서류 ㅇ 과세표준 신고와 함께 대손충당금 특례 적용신청서를 납세지 관할세무서장에 제출 |
|
|
|
<개정이유> 해외수주지원 및 해외진출기업 대손 위험 완화
<적용시기> ’24.1.1. 이후 개시하는 사업연도 분부터 적용
(20) 외국인투자 세액감면 대상 업종명 개정 (조특령 §116의2⑤)
|
현 행 |
개 정 안 |
||
|
□ 경제자유구역‧새만금사업지역 내 외국인투자에 대한 소득‧법인세 감면 대상 업종 ㅇ 투자금액 100만달러 이상 - 신성장‧원천기술 관련 ㅇ 투자금액 500만달러 이상 - 복합물류터미널사업 등 |
□ 표준산업분류 상 업종명과 일치
|
||
|
ㅇ 투자금액 1,000만달러 이상 - 제조업, 전기통신업 등 - 그 밖의 과학기술서비스업 |
ㅇ (좌 동) - (좌 동) - 기타 과학기술 서비스업 |
||
|
|
|
<개정이유> 한국표준산업분류 개정내용 반영
(21) 제주투자진흥지구 입주기업 세액감면 대상 업종 확대
(조특령 §116의15①)
|
현 행 |
개 정 안 |
||
|
□ 제주투자진흥지구 입주기업 소득·법인세 감면 대상 업종 ㅇ 투자금액 2천만달러 이상 - 관광호텔업‧수상관광호텔업 - 국제회의시설업, 종합유원시설, 관광식당업, 마리나업 등 ㅇ 투자금액 500만달러 이상 - 문화산업, 노인복지시설, 국제학교, 청소년수련시설, 교육원, 의료기관 등 - 궤도사업, 신·재생에너지를 이용한 전기생산업 등 - 식료품제조업 ▪ 동물성 및 식물성 유지 제조업, 곡물가공품‧전분 및 전분제품 제조업, 기타 식품 제조업, 동물용 사료 및 조제식품 제조업 제외 - 음료제조업 ▪ 알코올 음료 제조업 제외 |
□ 세액감면 대상 업종 확대 ㅇ (좌 동) ㅇ 대상 확대
- (좌 동) ▪ (삭 제)
- (좌 동) ▪ (삭 제) |
||
|
|
|
<개정이유> 제주투자진흥지구 투자 활성화
<적용시기> 영 시행일 이후 입주하는 분부터 적용
(22) 평화경제특구 창업기업 세액감면 세부사항 규정(조특령 §116의21 등)
|
|
< 법 개정내용(조특법 §121의17·19) > |
|
|
|
|
|
|
□ 기업도시, 지역개발사업구역 등 창업기업에 대한 세액감면 적용지역에 “평화경제특구” 신규 추가 ㅇ 적용지역, 투자‧고용요건 등 세부사항은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 기업도시개발구역 등 창업기업 등에 대한 세액감면 |
□ 적용지역 확대 |
||||||
|
ㅇ (적용지역) ➊ 기업도시개발구역 ➋ 지역개발사업구역 등 ➌ 여수해양박람회특구 ➍ 새만금투자진흥지구
<추 가> |
ㅇ (적용지역)
➎ 평화경제특구 |
||||||
|
ㅇ (창업기업 투자·고용요건) - (연구개발업)투자금액 5억원, 상시근로자 10명 이상 - (물류·유통업)투자금액 10억원, 상시근로자 15명 이상 - (제조업 등)투자금액 20억원, |
|
||||||
|
ㅇ (개발사업 투자요건) |
|||||||
|
|
|
<개정이유> 평화경제특구 투자 활성화
<적용시기> ‘24.1.1. 이후 창업 또는 사업장을 신설하는 분부터 적용
(23) 기회발전특구 창업기업 세액감면 세부사항 규정(조특령 §116의36 신설)
|
|
< 법 개정내용(조특법 §121의33) > |
|
|
|
|
|
|
□ 기회발전특구 창업(사업장 신설 포함)기업 세액감면 제도 신설 * 5년간 100% 이후 2년간 50% 소득‧법인세 감면 ㅇ 감면대상 업종, 투자누계액 정의, 상시근로자‧청년상시근로자 범위, 서비스업 정의, 상시근로자수 감소 시 추징세액 계산방법, 감면 신청방법 등 세부사항은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
||
|
<신 설> |
□ 감면대상 업종 ㅇ 제조업, 연구개발업, 기타 과학기술 서비스업 등 |
||
|
|
□ 투자누계액의 정의 ㅇ 감면받는 해당 과세연도까지의 사업용 자산*에 대한 투자 합계액 * 해당 사업에 주로 사용하는 사업용 유형자산, 건설 중인 자산, 무형자산(영업권, 상표권, 특허권, 광업권 등) |
||
|
|
□ 상시근로자․청년상시근로자의 범위 ㅇ (상시근로자) 「근로기준법」에 따라 근로계약을 체결한 내국인 근로자 - 근로계약기간이 1년 미만인 근로자, 단시간 근로자, 임원 및 최대주주 등은 제외 ㅇ (청년 상시근로자) 상시근로자 중 15∼34세(병역이행기간은 연령에서 빼고 계산)인 근로자 |
||
|
|
□ 상시근로자․청년상시근로자의 수 계산방법
|
||
|
|
□ 서비스업 정의 ㅇ 농․임․어업, 광업, 제조업, 전기․가스․증기 및 수도사업, 건설업, 소비성서비스업을 제외한 사업 |
||
|
|
□ 상시근로자의 수 감소 시 추징세액 계산방법 ㅇ 고용인원에 따른 추가 감면한도*를 적용하는 경우로서 추가 감면한도를 적용받아 감면받은 세액 중 감소한 인원에 해당하는 세액을 납부 * 청년, 서비스업 상시근로자 2,000만원, 그 외 상시근로자 1,500만원 |
||
|
|
□ 감면 신청방법 ㅇ 과세표준신고와 함께 세액감면신청서(시행규칙으로 규정 예정)를 납세지 관할 세무서장에게 제출 |
<개정이유> 기회발전특구 활성화를 통한 지방투자 촉진
<적용시기> ‘24.1.1. 이후 창업 또는 사업장을 신설하는 분부터 적용
(24) 전통시장에서 지출하는 기업업무추진비 특례 관련 세부사항 규정(조특령 §130⑦)
|
|
< 법 개정내용(조특법 §136➅) > |
|
|
|
|
|
|
□ 전통시장에서 지출한 기업업무추진비 관련 기업업무추진비 손금산입 한도 특례* 신설 * ‘기본한도+수입 금액별 한도’의 10% 추가 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 전통시장 기업업무추진비 손금산입 한도 특례 ㅇ 소비성서비스업* 지출액 * (조특령 §29③) 호텔업 및 여관업(관광숙박업 제외), 일반유흥주점업‧무도유흥주점업 등 |
|
|
|
<개정이유> 전통시장 지원 강화
<적용시기> ’24.1.1. 이후 신고하는 분부터 적용
< 증여세·양도소득세제 >
(1) 증여세 과세특례 배제 대상 벌금형의 범위 등 구체화
(조특령 §27의6·§68)
|
|
< 법 개정내용(조특법 §30의6·§71) > |
|
|
|
|
|
|
□ 증여자 또는 수증자가 가업과 관련한 조세포탈‧회계부정으로 징역형 또는 벌금형을 받은 경우 가업승계·영농승계 증여세 과세특례 배제하고, 증여세 및 이자상당액 추징 ⇒ 벌금형의 범위 및 이자상당액 계산방법을 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 벌금형의 범위 ㅇ 조세포탈의 경우: 포탈세액이 3억원 이상이고 그 포탈세액이 납부할 세액의 30% 이상인 경우 또는 포탈세액 5억원 이상인 경우로 인해 받은 벌금형 ㅇ 회계부정의 경우: 이사 등이 거짓으로 재무제표를 작성ㆍ공시한 경우 등으로 인해 받은 벌금형* * 재무제표상 변경된 금액이 자산총액의 100분의 5 이상인 경우로 한정 □ 이자상당액 계산 방법: 증여세액 × ➊ × ➋ ➊ 증여세 과세표준 신고기한의 다음 날부터 징역형·벌금형이 확정된 날까지의 기간 ➋ 1일 10만분의 22 |
|
|
|
<개정이유> 증여세 과세특례 적용 배제 범위 등 구체화
<적용시기> ’24.1.1. 이후 증여받는 분부터 적용
(2) 농·어업법인에 대한 현물출자 시 양도세 과세특례
자경기간 계산 방법 합리화(조특령 §63⑭·§64⑪)
|
현 행 |
개 정 안 |
|
|
|
|
□ 농지등을 농ㆍ어업법인에 현물출자 시 양도세 100% 감면 또는 이월과세 특례 적용 요건 ㅇ (소재지 거주) 1)농지등 소재 시·군·구, 2)1)과 연접한 시·군·구, 3)농지등으로부터 30㎞ 이내 ㅇ (자경기간) 4년 이상 - 사업소득금액과 총급여액의 <추 가> |
□ 자경기간 요건 합리화 ㅇ (좌 동)
ㅇ 자경기간 판정시 수입금액 기준 추가 - (좌 동) - 복식부기의무자 수입금액 기준* * 도소매업, 부동산매매업: 3억원 |
|
|
|
<개정이유> 현물출자에 대한 양도세 감면 요건 합리화
<적용시기> 영 시행일 이후 현물출자하는 분부터 적용
(3) 농지대토에 대한 양도세 감면 대상 명확화(조특령 §67①)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 농지대토에 대한 양도소득세 ㅇ (대상) 4년 이상 종전 농지 ㅇ (요건) ➊ & ➋ & ➌ ➊ 직접 경작한 토지 ➋ 경작상 필요에 의해 대토 ➌ 종전·신규농지 경작기간을 ㅇ (감면율) 100% |
□ 대상 명확화 ㅇ 4년 이상 종전 농지 소재지에 거주한 자로서 농지 양도일 현재 거주하고 있는 자
|
||||||
|
|
|
<개정이유> 양도세 감면 특례의 적용 대상 명확화
(4) 경영회생 지원사업 양도소득세 특례 적용대상 확대(조특령 §67의2)
|
|
< 법 개정내용(조특법 §70의2) > |
|
|
|
|
|
|
□ 농업인의 경영회생 지원을 강화하기 위해 양도세 환급* 대상에 농업인의 상속인과 축사용지도 포함 * 경영위기에 처한 농가가 소유 농지를 농어촌공사에 양도한 후 직접 경작· ㅇ 양도세 환급신청 방법, 환매한 농지등을 제3자에게 양도 시 자경 농지등 양도세 특례의 적용방법을 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
□ 경영회생 지원사업 대상 농지등* * 농지 및 농지에 딸린 농업용 시설 ㅇ (환급신청) 농업인이 관할 ㅇ (자경기간) 환매한 농지등을 * 8년 이상 자경 시 양도세 100% 감면 <추 가> |
□ 상속인의 양도세 환급신청 방법, ㅇ 상속인이 양도세 환급을 신청하는 경우에도 적용 ㅇ 임차기간 내 축산에 사용한 * 8년 이상 직접 축산 시 양도세 100% 감면 |
|
|
|
<개정이유> 농업인 경영회생 지원 강화
<적용시기> ’24.1.1. 이후 한국농어촌공사에 양도하는 분부터 적용
(5) 공익사업 대토보상에 대한 양도세 과세특례의 사후관리 요건 합리화(조특령 §73)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 공익사업 대토보상에 대한 * 토지등을 공익사업 시행자에게 양도한 후 대토보상 받을 경우 양도세 40% ㅇ 감면세액(또는 과세이연금액 상당 세액) + 이자상당액 납부 - 전매금지 위반 - 대토에 대한 소유권 이전등기 완료 후 3년 이내 양도 ㅇ 대토보상과 현금보상(10% 감면)의 감면세액(또는 과세이연금액 상당 세액)의 차액납부 - 소유권 이전등기의 등기원인이 대토보상으로 미기재 등
- 해당 대토를 증여 또는 상속 |
□ 사후관리 요건 합리화
- 해당 대토에 대한 소유권 이전등기 완료 후 3년 이내 증여 또는 상속 |
||||||
|
|
|
<개정이유> 공익사업의 원활한 수행 지원
<적용시기> 영 시행일 이후 대토를 증여받거나 상속이 개시
되는 분부터 적용
(6) 기회발전특구 부동산 대체 취득 시 과세특례(조특령 §116의37)
|
|
< 법 개정내용(조특법 §121의34) > |
|
|
|
|
|
|
□ 수도권에서 3년(중소기업 2년) 이상 계속하여 사업을 한 기업이 ㅇ 특구 내 부동산을 취득하여 사업을 개시한 날부터 3년 내 사업을 폐지할 경우 과세이연금액을 익금 산입 또는 양도세 납부 □ 과세특례 대상 사업용 부동산의 종류, 양도차익상당액의 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 과세특례 대상 사업용 부동산 : □ 과세이연 대상 양도차익상당액의 계산방법
* 단, 법인의 경우 양도차익에서 이월결손금을 차감 □ 사업 폐지의 판단기준 ㅇ 특구 내 부동산을 2분의 1 이상 처분하거나 사업에 |
|
|
|
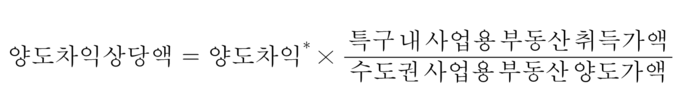
<개정이유> 기회발전특구 활성화 지원
<적용시기> ’24.1.1. 이후 양도하는 분부터 적용
< 금융세제 >
(1) 투자신탁형 창업・벤처전문 사모펀드 출시 지원(조특령 §14)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□벤처투자조합 등의 출자・투자확인서* 발급 * 벤처투자조합 출자 등에 대한 소득공제를 받기 위해 필요한 첨부서류 |
□출자・투자확인서 발급주체 확대 |
||||||
|
ㅇ 발급주체 - 벤처투자조합 관리자 - 신기술사업투자조합 관리자 - 벤처기업투자신탁의 집합투자업자, 투자신탁을 취급하는 금융사 등 - 창업・벤처전문 사모집합투자기구의 업무집행사원 |
|
||||||
|
<신 설> |
- 창업・벤처전문 사모집합투자기구를 취급하는 금융회사 등 |
||||||
|
|
|
<개정이유> 투자신탁형 창업·벤처전문 사모펀드 출시 지원
<적용시기> 영 시행일 이후 발급받는 분부터 적용
(2) 특수목적 벤처투자조합에 대한 소득공제 계산방식 신설
(조특령 §14)
|
현 행 |
개 정 안 |
|
|
|
|
|
|
□ 벤처투자조합 등에 대한 |
□ 특수목적 벤처투자조합*에 대한 소득공제 계산방식 신설 * 특수목적에 대한 60% 이상 투자의무만 있으며, 창업·벤처기업 투자의무는 없음(「벤처투자촉진법」 §35) |
|
|
ㅇ (적용대상) 벤처투자조합 |
ㅇ (좌 동) |
|
|
ㅇ (소득공제) 출자금액의 10% |
ㅇ (좌 동) |
|
|
<단서 신설> |
- 다만, 특수목적 벤처투자조합에 출자한 경우는 아래 산식에 따름
|
|
|
ㅇ (적용기한) ’25.12.31. |
ㅇ (좌 동) |
|
|
|
|
<개정이유> 벤처투자 유인 제고
<적용시기> 영 시행일 이후 출자하는 분부터 적용
(3) 벤처기업주식 매각 후 벤처기업 재투자시 과세특례
요건 완화(조특령 §43의8⑤)
|
현 행 |
개 정 안 |
|
|
|
|
□ 창업자 등*이 벤처기업주식 * 벤처기업 또는 벤처 졸업 후 7년 이내 ** 재투자하여 취득한 주식을 양도할 때까지 과세이연 |
□ 재투자기한 연장 |
|
ㅇ (재투자 요건) 본인보유 |
ㅇ (좌 동) |
|
ㅇ (재투자 기한) 양도소득세 예정신고 기한일*부터 1년 이내 * 양도일이 속한 반기말부터 2개월 내 |
ㅇ 1년 이내 → 2년 이내 |
|
ㅇ (적용기한) ‘26.12.31. |
ㅇ (좌 동) |
|
|
|
<개정이유> 벤처투자 후 회수자금의 재투자 유도
<적용시기> 영 시행일 당시 매각대상기업의 양도소득세 예정신고 기한일로부터 1년이 지나지 아니한 분부터 적용
(4) 청년형 장기펀드 등 전환가입 요건 구체화(조특령 §84의4, §93의6)
|
|
< 법 개정내용(조특법 §87의7, §91의20) > |
|
|
|
|
|
|
□ 청년형 장기펀드, 공모 부동산펀드 등 가입자가 다른 적격펀드에 전환 가입시 의무가입기간(3년) 내 해지에 따른 추징대상에서 제외 ㅇ 전환 가입의 구체적인 요건 등은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 청년형 장기펀드, 공모 부동산펀드* 전환가입 요건 * 공모리츠·상장형 부동산펀드의 경우 전환가입 관리의 어려움을 고려하여 대상에서 제외 ➊ 기존 펀드의 해지일이 속하는 달의 다음달 ➋ 기존 펀드 해지 금액 전액을 다른 적격펀드에 납입 ➌ 기존 펀드와 다른 적격펀드의 가입기간을 합산한 기간이 3년 이상일 것 |
<개정이유> 청년형 장기펀드 등 전환가입에 대한 세부사항 규정
<적용시기> ’24.4.1. 이후 전환가입하는 분부터 적용
(5) 개인종합자산관리계좌(ISA) 편입대상 K-OTC 중소·중견기업
주식 범위 합리화(조특령 §93의4)
|
현 행 |
개 정 안 |
|
|
|
|
□ ISA 편입대상인 K-OTC* * 금융투자협회가 운영하는 ** K-OTC 시장에서 거래되는 주식은 |
□중소・중견기업 범위 합리화 |
|
ㅇ (중소기업) 「중소기업기본법」에 따른 중소기업 - 중소기업 매출액 기준 판단 |
ㅇ (좌 동) - 중소기업 매출액 기준 판단 ▪매년 1~3월 중 ISA 편입시 : 전전연도 이전 3개연도 ▪매년 4~12월 중 ISA 편입시 : 직전 3개연도 매출액 평균 |
|
ㅇ (중견기업) 「조세특례제한법」에 따른 중견기업 - 중견기업 매출액 기준 판단 : ISA 편입 당해연도 매출액 |
ㅇ 「중견기업법」에 따른 중견기업 - 중견기업 매출액 기준 판단 ▪매년 1~3월 중 ISA 편입시 : 전전연도 이전 3개연도 ▪매년 4~12월 중 ISA 편입시 : 직전 3개연도 매출액 평균 |
<개정이유> 개인종합자산관리계좌 편입대상 K-OTC 주식 범위 합리화
<적용시기> 영 시행일 이후 편입하는 분부터 적용
(6) 장병내일준비적금 최소 가입기간 완화(조특령 §93의5)
|
현 행 |
개 정 안 |
|
|
|
|
□장병내일준비적금 이자소득 ㅇ 가입 당시 잔여 복무기간이 * 현역병, 상근예비역, 사회복무요원, |
□ 최소 가입기간 완화 ㅇ 6개월 이상 → 1개월 이상 |
|
|
|
<개정이유> 장병의 목돈마련 지원 확대
<적용시기> 영 시행일 이후 가입하는 분부터 적용
(7) 청년도약계좌 중도해지 허용사유 확대(조특령 §93의8)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□청년도약계좌 중도해지 * 의무가입기간(5년) 내 중도해지에 ㅇ 천재지변, 사업장 폐업 ㅇ 가입자의 사망·해외이주, 퇴직, ㅇ 저축취급기관의 영업정지, ㅇ 가입자의 생애최초 주택취득 <추 가> |
□ 중도해지 허용사유 확대
ㅇ 가입자의 혼인, 출산 |
||||||
|
|
|
<개정이유> 청년도약계좌의 중도해지 허용사유 확대
<적용시기> 영 시행일 이후 해지하는 분부터 적용
(8) 저축지원 금융상품 가입시 소득요건 기준연도 개선
(조특령 §93의10)
|
|
< 법 개정내용(조특법 §91의24) > |
|
|
|
|
|
|
□ 저축지원 금융상품*을 가입·연장하는 경우로서 직전연도 소득을 확인하기 어려운 경우에는 전전연도 소득을 기준으로 가입 * 청년우대형 주택청약저축, 서민형 ISA, 청년희망적금, 청년형 장기펀드, 청년도약계좌 ㅇ 소득 기준연도의 구체적인 판단기준은 시행령에 위임 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 저축지원 금융상품 가입시 소득 기준연도 ㅇ (원칙) 직전연도 소득 적용 ㅇ (예외) 1~7월 기간 중 가입하는 경우로서 가입신청일 현재 직전연도 소득이 확정*되지 않은 경우에는 전전연도 소득 적용 * 국세청장은 매년 6~7월 기간 중 직전연도 소득 확정 |
<개정이유> 저축지원 금융상품 가입 시 편의 제고
<적용시기> ’24.1.1. 현재 가입되어 있는 저축 등의 소득요건 등 충족여부를 판단하는 경우에도 적용
(9) 기회발전특구펀드 세제지원 세부요건(조특령 §116의38 신설)
|
|
< 법 개정내용(조특법 §121의38) > |
|
|
|
|
|
|
□ 기회발전특구펀드에 10년 이상 투자 시 발생하는 이자·배당소득에 대하여 9% 분리과세 적용 |
||
|
현 행 |
개 정 안 |
|
|
|
|
<신 설> |
□ 세제지원 대상이 되는 집합투자기구의 유형 ㅇ「부동산투자회사법」상 부동산투자회사(리츠), □ 투자대상자산에 대한 의무투자비율: 60% 이상 * 설정일부터 매 1년마다 일별 투자비율을 평균하여 계산 □ 투자대상자산의 범위(❶+➋+➌+➍) ➊ 특구에 소재한 부동산 및 사용권 ➋ 특구 개발을 위한 부동산 개발사업에 대한 투자 ➌ 특구에 설치되는 사회기반시설사업 등에 대한 투자 ➍ “특구에서 사업을 운영하기 위한 목적”으로 발행된 입주기업의 “채권 및 주식”에 대한 투자 - (입주기업) 특구 이전기업 또는 특구창업(사업장신설 포함) 기업에 해당하는 중소·중견기업 * 산업부장관이 “입주예정기업”으로 확인한 중소・중견기업도 포함 - (채권투자) 입주기업이 특구에서 사업을 운영하기 위한 목적으로 발행한 채권의 발행일 취득* * 유통 중인 채권의 취득은 제외 - (주식투자) 입주기업 설립시 자본금 납입 및 입주기업이 특구에서 사업을 운영하기 위한 목적으로 유상증자시 해당 증자에 참여하는 방식으로 취득 |
<개정이유> 기회발전특구펀드 세제지원의 세부요건 규정
<적용시기> ‘24.1.1. 이후 지급받는 소득 분부터 적용
< 부가가치세제 >
(1) 장애인 콜택시 위탁 운영기관에 대한 부가가치세 면제
(조특령 §106⑦(62) 신설)
|
현 행 |
개 정 안 |
|
□ 부가가치세가 면제되는 정부업무 대행단체 |
□ 정부업무 대행단체 추가 |
|
ㅇ 별정우체국, 한국농어촌공사 등 공공기관, 산림조합, 지방공사, 지방공단, 전자수입인지 업무 위탁기관 등 43개 대상 열거 |
ㅇ (좌 동) |
|
<추 가> |
ㅇ 장애인 콜택시 위탁 운영기관 |
|
|
|
<개정이유> 장애인 지원
<적용시기> 영 시행일이 속하는 과세기간 공급 분부터 적용
(2) 외국인관광객 숙박용역 부가가치세 환급 대상 확대
(조특령§109의2②)
|
현 행 |
개 정 안 |
|
|
|
|
□ 외국인관광객 숙박용역 환급 |
□ 환급 대상 호텔 범위 확대 |
|
ㅇ (개요) 외국인관광객이 공급받은 숙박용역에 대한 부가가치세 환급 * 특례적용호텔에서 30일 이하 숙박시 환급창구(출국장, 도심)에서 환급 |
ㅇ (좌 동) |
|
ㅇ (대상) 「관광진흥법 시행령」상 관광호텔업 |
ㅇ 「관광진흥법」상 호텔업* * (범위) 관광호텔업, 수상관광호텔업, 한국전통호텔업, 가족호텔업, 호스텔업, 소형호텔업, 의료관광호텔업 |
|
|
|
<개정이유> 외국인관광객 지원 확대
<적용시기> `24.4.1. 이후 공급하는 분부터 적용
(3) 면세유등 관리 전산시스템 운영을 위한 제출 자료 범위 확대(조특령 §112의6②(6) 신설)
|
현 행 |
개 정 안 |
||||||
|
|
|
||||||
|
□ 면세유등 관리 전산시스템 운영을 위해 필요한 자료 |
□ 자료 제출 범위 위임 근거 신설 |
||||||
|
ㅇ 면세유류 구입카드 또는 출고지시서의 발급내역 및 거래내역 ㅇ 면세유류공급증명서의 발급내역 및 납품(사실)증명서 발급내역 ㅇ 외국항행선박ㆍ원양어업선박에 사용되는 석유류에 대한 적재확인서 발급내역 ㅇ 면세유등을 부정한 방법으로 공급받거나 해당 용도 외의 다른 용도로 사용ㆍ반출 또는 판매한 사실 등의 적발ㆍ단속내역 ㅇ 면세유등 관리 전산시스템의 구축 및 운영을 위하여 필요하다고 인정되어 국세청장이 정하는 면세유등의 거래내역
<추 가> |
ㅇ 관련 법령에 따른 신고‧등록‧인가‧허가‧면허내역 등 면세유 수급자격 검증 등을 위해 필요한 자료로서 시행규칙으로 정하는 것 |
||||||
|
|
|
<개정이유> 면세유 통합관리시스템 운영 지원
